Domain ncoh.de kaufen?
Wir ziehen mit dem Projekt
ncoh.de um.
Sind Sie am Kauf der Domain
ncoh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ncoh.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Kunst und Seelische Gesundheit, Fachbücher von Georg FranzenWas passiert therapeutisch, wenn Bilder von Patienten zu Kunstwerken geraten? Ist Kunst Teil eines grösseren therapeutischen Ganzen? Können Kunst- und Therapiewirkung ineinander übergehen? Wurde schon König Saul aus dem Alten Testament durch Musik von einem bösen Geist befreit? Autoren aus unterschiedlichen Fachdisziplinen, wie der Tanztherapie, der Musiktherapie und der transkulturellen Psychotherapie, ziehen einen Spannungsbogen zwischen psychodynamischen, phänomenologischen, ästhetischen und kunstpsychologischen Kunsttheorien und stellen den Umgang und Gebrauch von bildender Kunst, Musik, Tanz und Literatur als Therapie vor. Dabei stellen sie die möglichen stabilisierenden psychologischen Wirkungen in den Mittelpunkt. Die Darstellung der praktischen Anwendungen der Kunsttherapie rundet das Buch ab.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
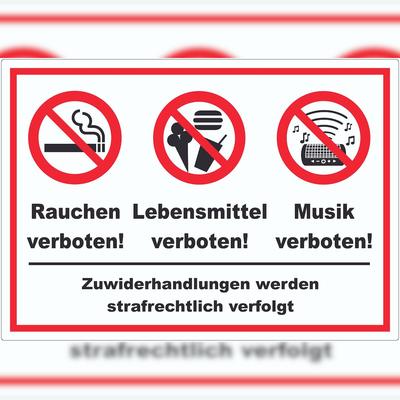
HB-Druck Aufkleber Essen Trinken Musik Rauchen verboten A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Allegro - Musik in der Kunst Kalender 2027 - Musik in der Kunst- Malerei Trifft Auf Den Zauber Des Musizierens: Der Neue Allegro Jahres-wandkalender 2027- Musikalische Bilder Aus Einer Vergangenen Zeit: Monatskalender Mit Sinnlichen Meisterwerken Und Gemälden Voller Poesie Aus Dem 19. Und 20. Jahrhundert- Kunst...24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kulturelle Bildung in Musik, Fachbücher von Peter W. SchattIn diesem Buch wird für eine Bildung in Musik plädiert, die nicht nur die tönend bewegten Formen umfasst, sondern auch all dasjenige, was mit diesen Formen inhaltlich verbunden sein kann. Es wird im Rahmen einer diagrammatischen Darstellung der musikalischen Praxen Produktion, Reproduktion, Rezeption und Distribution gezeigt, wie musikalisch-ästhetische und musikbezogene Bedeutungen und Bedeutsamkeiten zu Topoi zusammentreten können, die in ihrer inhaltlichen Diversität und Pluralität massgeblich für die Erscheinungsform gegenwärtiger Musikkultur sind. Anliegen des Buches ist es, Zugänge zu diesen Topoi aufzuzeigen und damit zugleich Wege zur Teilhabe an dieser Kultur herauszustellen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Kunst und Seelische Gesundheit, Fachbücher von Georg FranzenWas passiert therapeutisch, wenn Bilder von Patienten zu Kunstwerken geraten? Ist Kunst Teil eines grösseren therapeutischen Ganzen? Können Kunst- und Therapiewirkung ineinander übergehen? Wurde schon König Saul aus dem Alten Testament durch Musik von einem bösen Geist befreit? Autoren aus unterschiedlichen Fachdisziplinen, wie der Tanztherapie, der Musiktherapie und der transkulturellen Psychotherapie, ziehen einen Spannungsbogen zwischen psychodynamischen, phänomenologischen, ästhetischen und kunstpsychologischen Kunsttheorien und stellen den Umgang und Gebrauch von bildender Kunst, Musik, Tanz und Literatur als Therapie vor. Dabei stellen sie die möglichen stabilisierenden psychologischen Wirkungen in den Mittelpunkt. Die Darstellung der praktischen Anwendungen der Kunsttherapie rundet das Buch ab.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Essen Trinken Musik Rauchen verboten A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Huh, Yoon-Sun: Migration, Bildung und GesundheitMigration, Bildung und Gesundheit , Inklusive interkulturelle Pädagogik von Bewegung, Spiel und Sport: Problemstellungen - Grundlagen - Vermittlungsperspektiven , > , Erscheinungsjahr: 20240429, Produktform: Kartoniert, Titel der Reihe: Beiträge zur Praxeologie der Bewegung und des Sports##, Autoren: Huh, Yoon-Sun, Seitenzahl/Blattzahl: 436, Themenüberschrift: EDUCATION / General, Keyword: Migration; Bildung; und Gesundheit; interkulturellen Pädagogik; Bewegung; Spiel; Sport; ganzheitliche gesunde Entwicklung und Bildung; interkulturelle Bildung und Erziehung; Lebensspanne; Kindheit; Jugend; Erwachsenenleben; Lebensalter, Fachschema: Sport / Theorie, Forschung, Studium~Flucht / Kinderliteratur, Jugendliteratur~Bildungssystem~Bildungswesen, Fachkategorie: Kinder/Jugendliche: persönliche und soziale Themen: Migration und Flüchtlinge~Bildungssysteme und -strukturen, Warengruppe: TB/Erziehung/Bildung/Allgemeines /Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 152, Breite: 227, Höhe: 28, Gewicht: 736, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Natur und BildungNatur und Bildung , Fragen nach dem Verhältnis zwischen Natur und Menschen bzw. der Gesellschaft sind in Anbetracht zunehmender globaler Krisen aktueller denn je. Die komplexen Herausforderungen des 21. Jahrhunderts erfordern einen interdisziplinären Blick, um sie in Forschung, Vermittlung und Praxis tiefgründig durchdringen und verstehen zu können. In welchem Verhältnis stehen dabei Natur, Bildung und die Perspektiven unterschiedlicher Fachrichtungen? Die Beiträger*innen widmen sich sowohl praktischen als auch theoretischen Dimensionen. Dabei loten sie verschiedene fachdidaktische und pädagogische Potenziale aus, die in einer Auseinandersetzung mit den Zusammenhängen von Bildungsprozessen sowie dem weiten Begriffsfeld 'Natur' schlummern. , Karosserie & Exterieur Styling > Auto-Tuning & -Styling , Erscheinungsjahr: 20240711, Titel der Reihe: Sozial- und Kulturgeographie#63#, Redaktion: Feige, Sophia~Richter, Nicola Sophie, Seitenzahl/Blattzahl: 230, Abbildungen: 4 SW-Abbildungen, 10 Farbabbildungen, Themenüberschrift: SOCIAL SCIENCE / Human Geography, Keyword: 21. Jahrhundert; 21st Century; Bildung; Crisis; Cultural Geography; Didactics; Didaktik; Education; Fachlichkeit; Geographie; Geographiedidaktik; Geography; Geography Education; Gesellschaft; Human; Interdisciplinarity; Interdisziplinarität; Krise; Kulturgeographie; Mensch; Natur; Nature; Raum; Social Geography; Society; Sozialgeographie; Space, Fachschema: Anthropogeografie~Geografie / Anthropogeografie~Humangeografie~Philosophie, Fachkategorie: Philosophie, Warengruppe: HC/Geografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 225, Breite: 147, Höhe: 17, Gewicht: 368, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.